- 自宅で働くなら、家賃の「仕事で使う割合」を地代家賃として経費にできる
- 割合は仕事部屋の床面積や使用時間で決めるのが基本
- 持ち家は家賃がない代わりに、減価償却・固定資産税・ローン利息などを按分
自宅を仕事場にしているフリーランスにとって、家賃は毎月の大きな出費。「家で働いているなら、家賃も経費にできるのでは?」——できます。仕事で使っている割合の分だけ、地代家賃として経費に計上できます。この記事では、その割合の決め方・計算例・持ち家の場合・注意点を解説します。
賃貸なら「家賃 × 仕事で使う割合」
賃貸住宅で仕事をしているなら、家賃・共益費のうち、仕事で使っている割合を経費にできます。勘定科目は「地代家賃」です。
経費にできる家賃 = 家賃 × 仕事で使う割合(家事按分)
割合の決め方(床面積・時間)
もっとも説明しやすいのは床面積での按分です。仕事専用に使っている部屋やスペースの面積が、家全体に占める割合を使います。
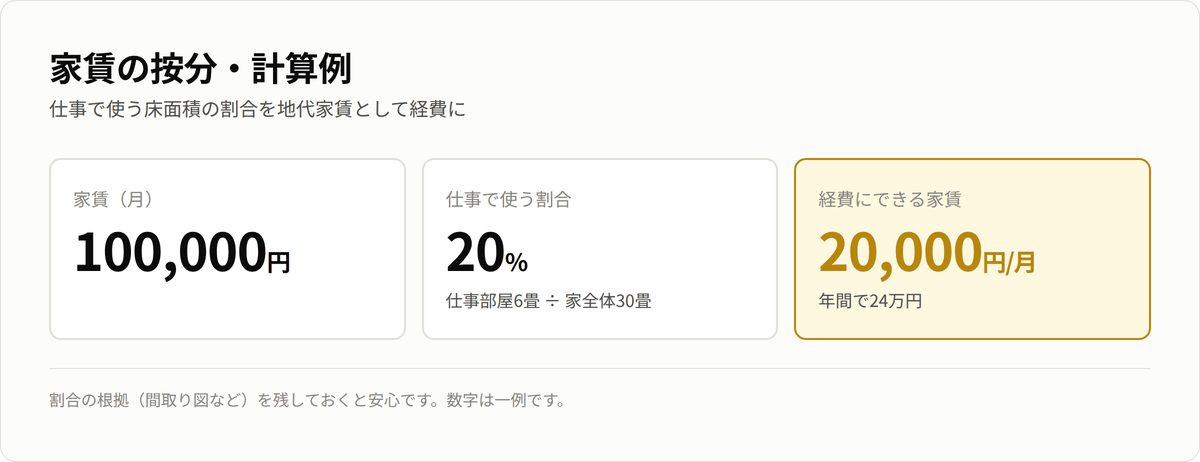
- 床面積で按分:仕事部屋 6畳 ÷ 家全体 30畳 = 20%
- 使用時間で按分:リビングの一角で働くなど、時間で見るほうが実態に合う場合
計算例
例:家賃 月10万円。仕事部屋が家全体の20%なら、経費にできる家賃は 月2万円・年24万円。
割合の根拠(間取り図に仕事スペースを示したメモなど)を残しておくと、あとで説明しやすくなります。→ 家事按分のやり方
持ち家の場合はどうする?
持ち家には家賃がありません。代わりに、次のようなものを仕事割合で按分して経費にできます。
- 建物の減価償却費
- 固定資産税
- 住宅ローンの利息部分(元本は経費にならない)
- 火災保険料、修繕費 など
ただし、住宅ローン控除を受けている場合は、事業割合が大きいと控除に影響することがあります。持ち家の按分は判断が難しいので、迷ったら税理士に相談すると安心です。
注意点
- プライベート部分まで含めて全額を経費にするのはNG。仕事で使う割合にとどめる。
- 割合は「なぜその割合か」を説明できることが大切。
- 水道光熱費・通信費も同じ考え方で按分できる。→ 通信費の按分
経費を積み上げて手取りを守る
家賃の按分は、フリーランスの経費の中でも金額が大きくなりやすい項目です。正しく計上すれば、課税所得が下がり、税金・国保も下がります。無料ツール「筋肉質財務」で、経費を引いたあとの粗利・実質時給を確認しておきましょう。
まとめ
自宅で働くフリーランスは、家賃の「仕事で使う割合」を地代家賃として経費にできます。床面積での按分が基本で、根拠を残すのがコツ。持ち家は減価償却・固定資産税・ローン利息などを按分します。→ 経費はどこまでOK? もあわせてどうぞ。
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。按分割合や持ち家の扱いは個々の状況で異なります。個別の判断は税理士等の専門家にご相談ください。