- 高額で長く使うもの(10万円以上目安)は、数年に分けて経費にする=減価償却
- 年数は「耐用年数」で決まる(例:パソコンは4年)
- 青色申告なら30万円未満を一括計上できる特例が使える場合がある
「10万円以上のパソコンは、その年に全額経費にできない」——これが減価償却の話です。名前は難しそうですが、考え方はシンプル。長く使う高価なものは、使う年数で分けて経費にする、それだけです。この記事では、フリーランス向けに減価償却の基本を、計算例つきでやさしく解説します。
減価償却とは
パソコンや車のように高額で、何年も使うものは、買った年に全額を経費にするのではなく、使う年数に分けて少しずつ経費にします。この仕組みが減価償却です。分ける年数は、資産ごとに決められた「耐用年数」を使います。
いくらから減価償却?(10万円・30万円)
| 1個あたり | 扱い |
|---|---|
| 10万円未満 | 消耗品費で全額(減価償却しない) |
| 10万〜20万円未満 | 一括償却資産(3年均等)も選べる |
| 10万〜30万円未満 | 青色申告の少額特例で一括計上できる場合あり |
| 30万円以上 | 耐用年数で減価償却 |
→ 消耗品費と備品の違い もあわせてどうぞ。
耐用年数の例
- パソコン:4年
- カメラ:5年
- デスク・椅子などの家具:8年(金属製など種類による)
- 普通自動車:6年(新車の場合)
※耐用年数は資産の種類で細かく定められています。詳細は国税庁の耐用年数表をご確認ください。
計算例(定額法)
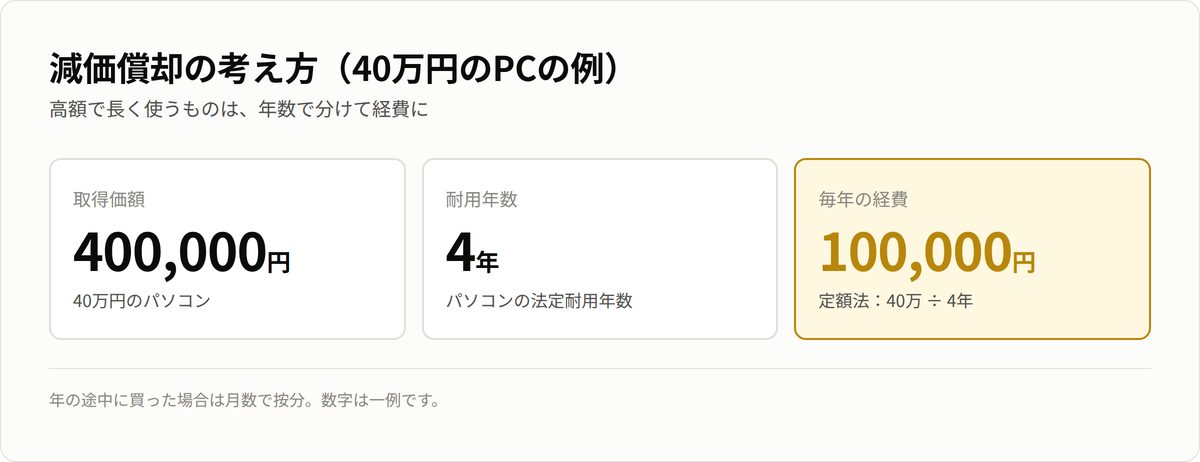
例:40万円のパソコン(耐用年数4年)を定額法で。毎年 40万円 ÷ 4年 = 年10万円ずつを4年かけて経費にする。
年の途中で買った場合は、使い始めた月から年末までの月数で按分します。
仕事と私用の兼用なら按分も
車など、仕事と私用を兼ねる資産は、減価償却費のうち事業で使う割合だけを経費にします。走行距離などで按分しましょう。→ 家事按分のやり方
青色申告なら「一括」も選べる
青色申告をしていれば、1個30万円未満のものを、その年に一括で経費にできる特例が使える場合があります(年間合計に上限あり)。利益が出た年に機材をまとめて更新し、一括計上して節税、という使い方もできます。→ 青色申告のやり方
まとめ
減価償却は「長く使う高価なものを、年数で分けて経費にする」仕組み。10万円・30万円がライン、年数は耐用年数で決まります。青色申告の特例を使えば30万円未満を一括計上できることも。買う前に扱いを知っておくと、無駄なく経費にできます。→ 経費はどこまでOK?
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。耐用年数・特例の要件は年度や資産で異なります。最新情報は国税庁・税理士等でご確認ください。