- 取引先との飲食・手土産・お中元・慶弔費などは接待交際費にできる
- 個人事業主に法人のような上限はないが、事業に必要で常識的な範囲に
- 相手・目的を記録し、私的な支出と明確に分けるのがコツ
取引先との会食や、お世話になった相手への手土産。こうした事業のための「もてなし」費用は、接待交際費として経費にできます。ただし、私的な飲食との線引きが曖昧になりやすい科目でもあります。この記事で、対象範囲・上限・注意点を整理します。
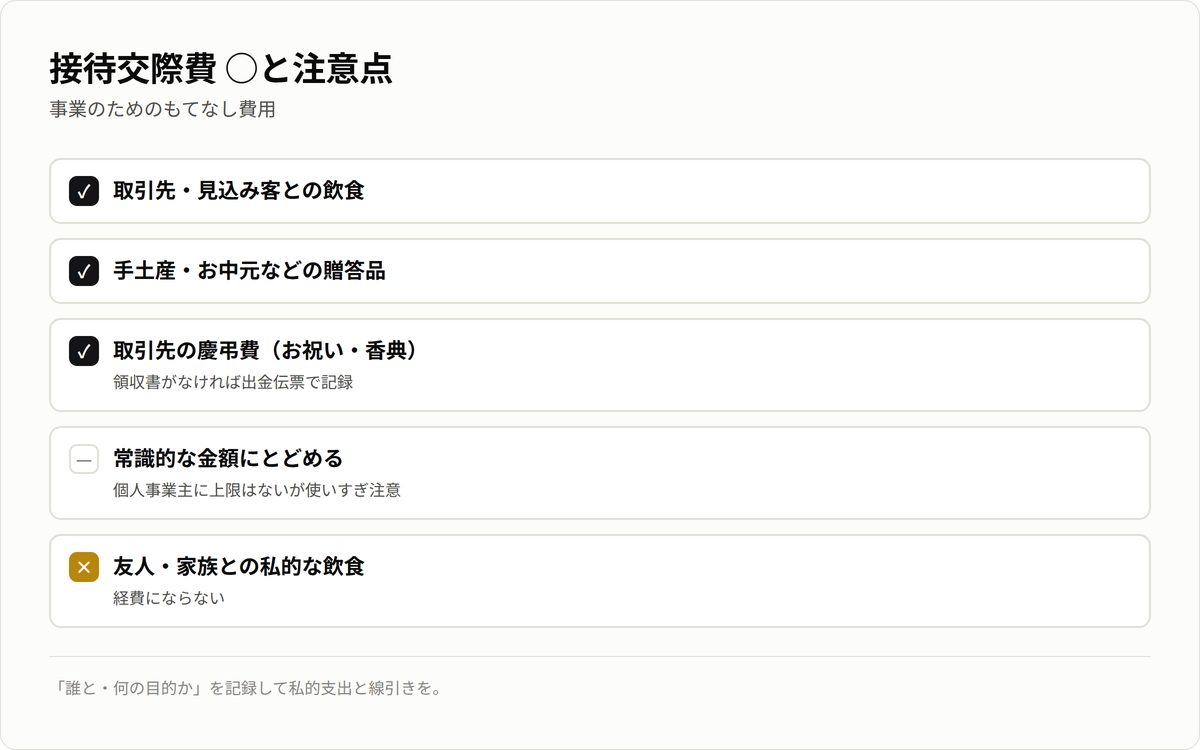
接待交際費に含まれるもの
- 取引先・見込み客との飲食(接待)
- 手土産、お中元・お歳暮などの贈答品
- 取引先の慶弔費(お祝い・香典)
- 打ち合わせ後の会食(会議費との境目に注意)
勘定科目は「接待交際費」。少額の打ち合わせ飲食は「会議費」で分けると管理しやすくなります。→ 会議費とカフェ代
上限はある?
法人の接待交際費には税務上の上限がありますが、個人事業主にはそのような上限はありません。ただし「上限がない=いくらでもOK」ではなく、あくまで事業に必要で、常識的な金額にとどめるのが安全です。売上規模に対して不自然に大きい交際費は、税務調査で説明を求められやすくなります。
私的な飲食と区別する
友人との食事や家族の外食は、当然ながら経費になりません。接待交際費として計上するなら、「誰と・どんな事業上の関係で・何の目的か」を説明できることが必要です。レシートや領収書に相手先と目的をメモしておきましょう。→ レシート・領収書の保存
記録に残す:日付/相手(会社・氏名)/人数/目的(事業との関係)
慶弔費は領収書が出ないことも
香典やお祝いは領収書が出ないことがあります。その場合は、出金伝票に日付・相手・金額・内容を記録し、案内状やお礼状などがあれば一緒に保管しておきましょう。
「使いすぎ」は手取りを削る
接待交際費は、節税のつもりでも使いすぎれば手元のお金が減ります。1万円使って税金が数千円下がっても、残りは出ていったまま。経費を反映した粗利・実質時給を確認しながら、健全な範囲で使いましょう。→ 経費はどこまでOK?
まとめ
接待交際費は、取引先との飲食・贈答・慶弔費など、事業のためのもてなし費用。個人事業主に上限はないものの、常識的な範囲で、相手・目的を記録するのが鉄則です。少額の打ち合わせ飲食は会議費と分けると管理がラクになります。
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。経費の可否は事業との関連性で判断されます。個別の判断は税理士等の専門家にご相談ください。