この記事の要点
- 仕事に関する書籍・雑誌・新聞・有料メルマガは新聞図書費で経費に
- オンライン講座・セミナー参加費も、仕事に必要なら計上できる
- 趣味・教養との線引きを説明できるようにしておく
フリーランスは、学び続けることが仕事に直結します。技術書を買ったり、業界メディアを購読したり、講座を受けたり——こうした支出は、仕事に必要なものであれば新聞図書費(または研修費)として経費にできます。この記事で、対象範囲と注意点を整理します。
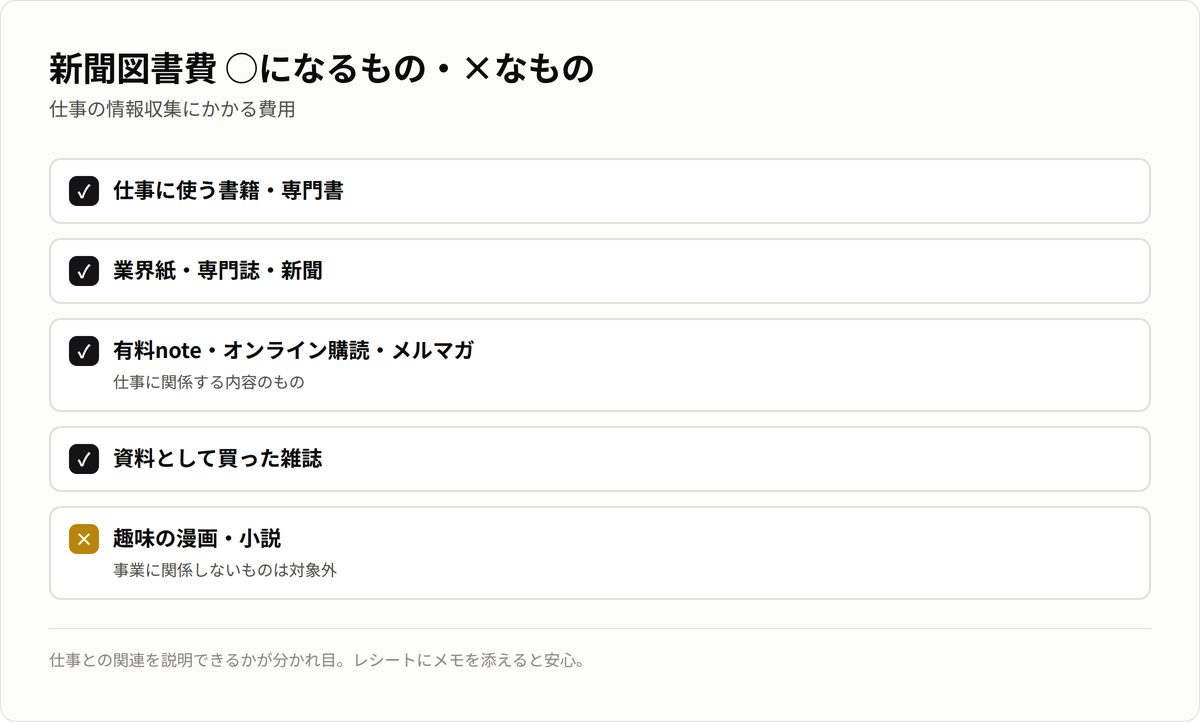
新聞図書費に含まれるもの
- 仕事に関する書籍・専門書・雑誌
- 業界紙・新聞(仕事の情報収集に使うもの)
- 有料メルマガ、有料note、オンライン記事の購読料
- 電子書籍、書籍サブスク(仕事に関する範囲)
勘定科目は「新聞図書費」。会計ソフトに科目がなければ「消耗品費」や「研修費」で処理する人もいます。→ 勘定科目の一覧
セミナー・オンライン講座はどうなる?
仕事のスキルアップのためのセミナー・オンライン講座・スクールの受講料は、経費にできます。金額が大きいものや継続的な講座は「研修費」で管理すると分かりやすいです。→ 研修費・スキルアップ費用
趣味・教養との線引き
注意したいのは、仕事に関係のない趣味・教養の書籍や講座は経費にならないことです。「なぜ仕事に必要なのか」を説明できる範囲にとどめましょう。仕事と関係が薄いものまで大量に計上すると、税務調査で説明を求められやすくなります。→ 経費はどこまでOK?
学びは実質時給にも効いてくる
スキルが上がれば、同じ時間でより高い成果=実質時給の向上につながります。学びへの投資は、単なる経費以上の意味を持ちます。案件ごとの実質時給を把握しながら、どこに学びを投資するか考えてみましょう。→ 実質時給とは?
まとめ
仕事に関する書籍・新聞・有料メディア・講座は、新聞図書費や研修費として経費にできます。趣味・教養との線引きを意識し、「仕事に必要」を説明できる範囲で。学びは実質時給の向上にもつながる投資です。
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。経費の可否は事業との関連性で判断されます。個別の判断は税理士等の専門家にご相談ください。