この記事の要点
- 教材・会場費・機材・移動費・研鑽の費用などが経費の柱
- 講演料・指導料は源泉徴収されることがある。確定申告で精算
- 単価は準備・移動時間込みの実質時給で点検する
セミナー講師、スクール講師、ヨガ・フィットネスのインストラクター——「教える」フリーランスにも、仕事に必要な支出があります。これらは経費として計上できます。この記事では、講師・インストラクターが計上しやすい経費と、源泉徴収・単価のポイントを解説します。
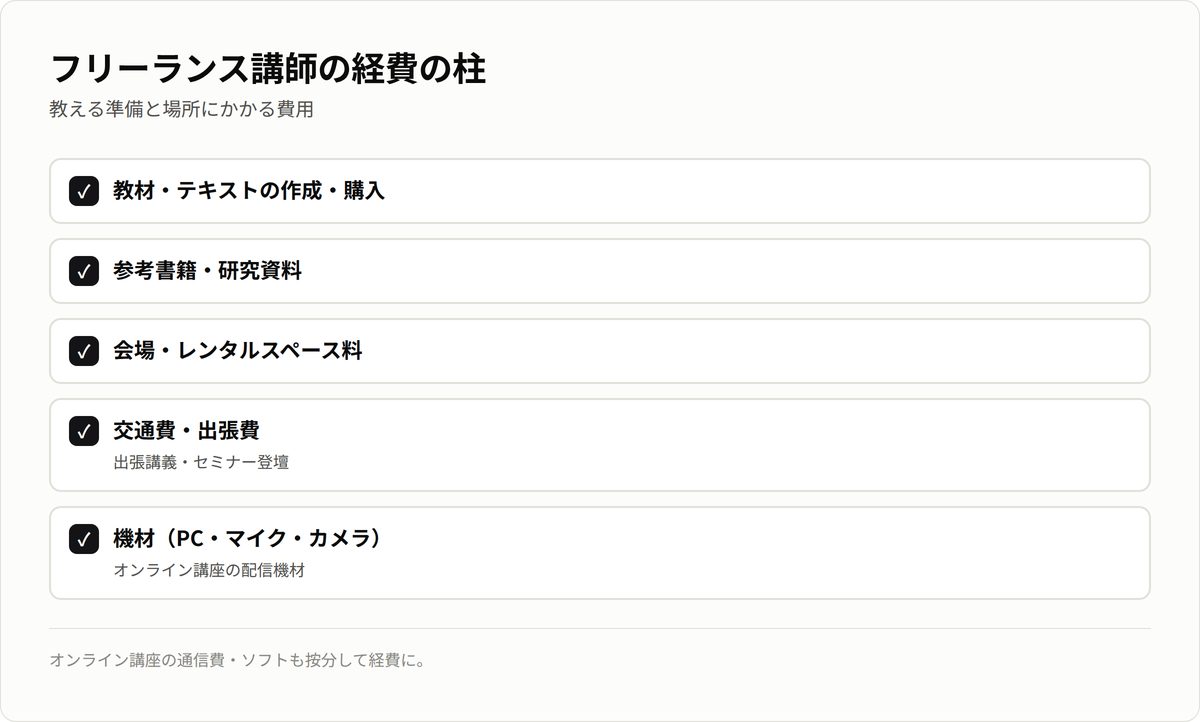
講師・インストラクターが経費にできるもの
- 教材・資料:テキスト、スライド作成、印刷費、参考書籍
- 会場費・道具:レンタルスペース、マット・器具などの道具、音響機材
- 移動・出張:会場への交通費、遠方の宿泊費(仕事分)
- PC・通信・ソフト:オンライン講座の配信環境、ネット回線の按分
- 研鑽の費用:自分のスキルアップのための講座・資格・研修
- 広告・集客:チラシ、SNS広告、告知ページ
講演料・指導料は源泉徴収されることがある
講演料や指導料は、支払時に源泉徴収されることがあります。源泉徴収された分は前払いした税金なので、確定申告で精算すれば、払いすぎていれば還付されます。支払明細・支払調書を保管しておきましょう。→ 源泉徴収とは?
単価は「準備+移動時間」込みの実質時給で
「1時間◯円」の講師料は、当日の講義時間だけでなく、資料作成・準備・移動の時間を含めて実質時給に直すと、割に合うかが見えます。準備が重い講座や遠方の案件は、時給が低くなりがち。実質時給を出して、単価交渉や案件選びの材料にしましょう。→ 実質時給とは? / 単価の決め方
まとめ
講師・インストラクターは、教材・会場費・移動費・研鑽の費用などを経費にできます。講演料・指導料の源泉徴収は確定申告で精算を。単価は準備・移動時間込みの実質時給で点検して、消耗しない働き方を。→ 経費はどこまでOK?
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。経費・源泉徴収の扱いは事業により異なります。個別の判断は税理士等の専門家にご相談ください。