この記事の要点
- 事業に関する税金の一部は「租税公課」で経費にできる
- 個人事業税・固定資産税(事業分)・印紙税・自動車税(事業分)などが対象
- 所得税・住民税・国民健康保険・国民年金は経費にならない
「税金って経費になるの?」——実は、税金にも経費にできるものと、できないものがあります。事業に関わる一部の税金は「租税公課」として経費に計上できます。この記事では、経費になる税金・ならない税金を整理します。
租税公課とは
租税公課は、事業に関連して支払う税金や公的な負担金のうち、経費にできるものをまとめる勘定科目です。「租税」=税金、「公課」=公的な会費や手数料、というイメージです。
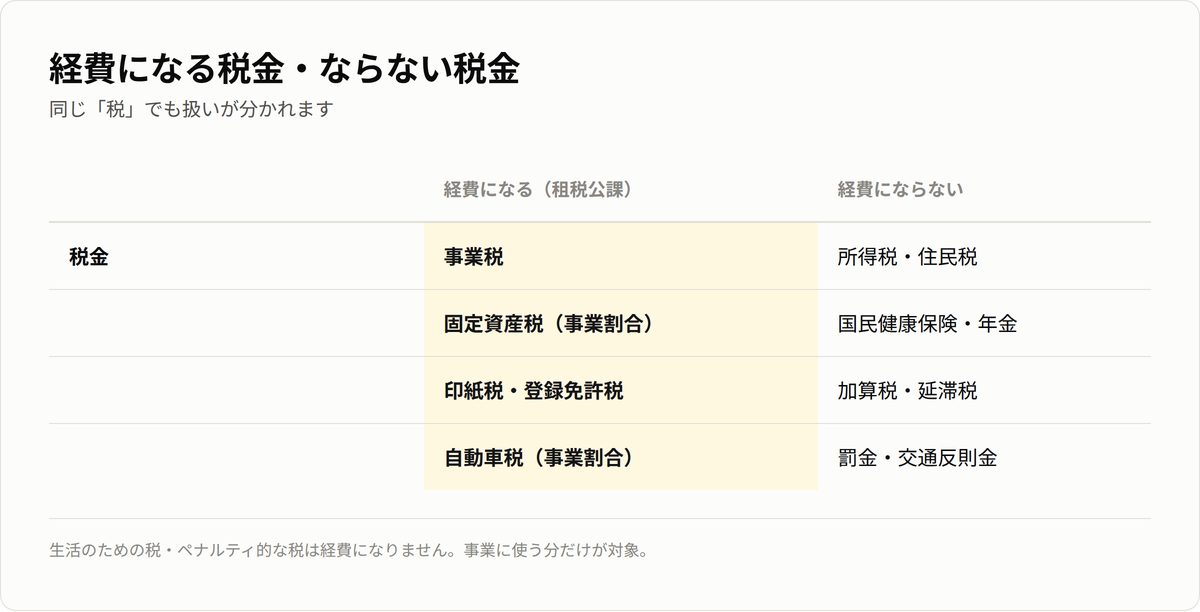
経費になる(租税公課にできる)もの
- 個人事業税:事業に対してかかる地方税
- 固定資産税・償却資産税:事業に使う資産の分(自宅兼事務所なら按分)
- 印紙税:契約書・領収書に貼る収入印紙
- 自動車税・重量税:事業に使う車の分(按分)
- 商工会議所などの会費、同業者団体の会費
→ 勘定科目の一覧
経費にならない税金
一方、次のものは経費になりません。個人の税金や、罰則的なものだからです。
- 所得税・住民税:個人にかかる税金
- 国民健康保険料・国民年金保険料:経費ではなく「所得控除」で差し引く
- 加算税・延滞税・交通反則金などの罰金:ペナルティは経費不可
国保・年金は経費にはなりませんが、確定申告で社会保険料控除として所得から差し引けます。混同しないようにしましょう。→ 手取りの計算
まとめ
事業に関する税金の一部(個人事業税・固定資産税の事業分・印紙税など)は、租税公課として経費にできます。一方、所得税・住民税・国保・年金は経費にならない点に注意。国保・年金は所得控除で差し引く、と覚えておきましょう。→ 経費はどこまでOK?
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。経費の可否・按分は事業の実態で異なります。個別の判断は税理士等の専門家にご相談ください。