消費税は「売上1000万円」が大きな節目。インボイス登録で早まることもあります。フリーランスがつまずきやすいポイントを整理します。
消費税のしくみ(預かって納める)
消費税は、あなたが受け取った売上に含まれる消費税から、仕入や経費で支払った消費税を差し引いて、その差額を国に納める税金です。売上のうち一定額を「預かっているだけ」と考えると分かりやすいです。
いつから課税事業者になる?
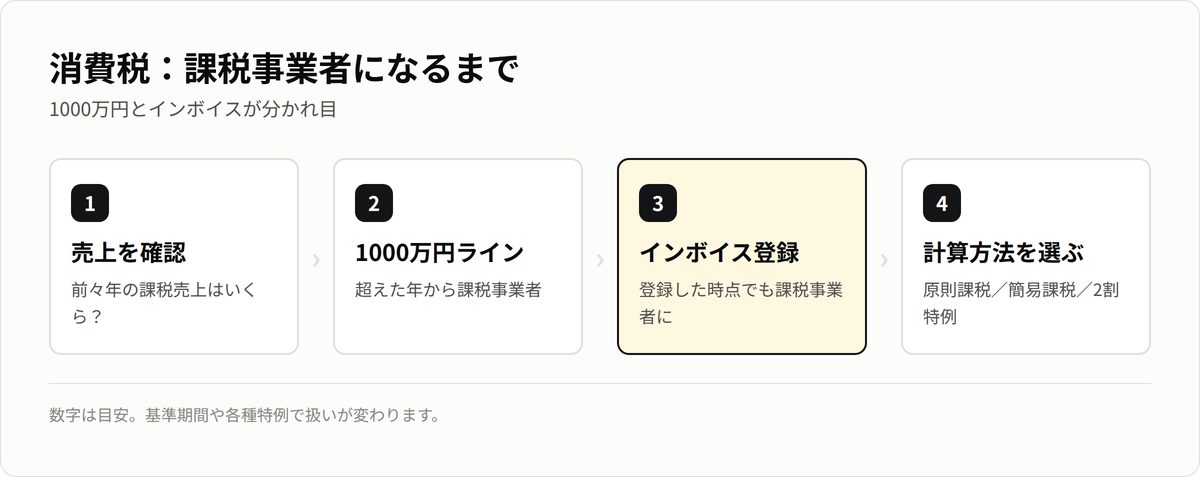
基本は前々年(基準期間)の課税売上が1000万円を超えた年から。加えて、インボイスに登録すると、その時点から課税事業者になります。1000万円以下でも、登録すれば納税義務が生じる点に注意です。
計算方法は3つ
「実際の仕入税額で計算する原則課税」「みなし仕入率で計算する簡易課税」「インボイス登録者向けの2割特例」があります。どれが有利かは業種や経費構成で変わるため、シミュレーションが大切です。
納税資金は先に取り分ける
消費税は後からまとめて請求が来るため、資金繰りでつまずきがち。売上が入ったら消費税分を別口座に取り分けておくと安心です。年収1000万円の手取りもあわせてどうぞ。
※本記事は一般的な情報提供を目的としたもので、税務・法務の個別アドバイスではありません。制度は改正されることがあります。具体的な判断は国税庁の最新情報や税理士にご確認ください。(2026年9月時点)