- 年収(売上)300万円の手取りは、経費や控除しだいでおおむね230〜260万円が目安
- 所得が低いと国民健康保険料の軽減が受けられることがある
- 手取りが少ない時期こそ、生活防衛資金と単価アップがカギ
独立したばかり、あるいは副業から始めたフリーランスに多いのが、年収(売上)300万円くらいの時期。「ここから税金や国保を引かれると、実際いくら残るの?」——不安になりますよね。この記事では、年収300万円のフリーランスの手取りの目安と、手取りが少ない時期の守り方をやさしく解説します。
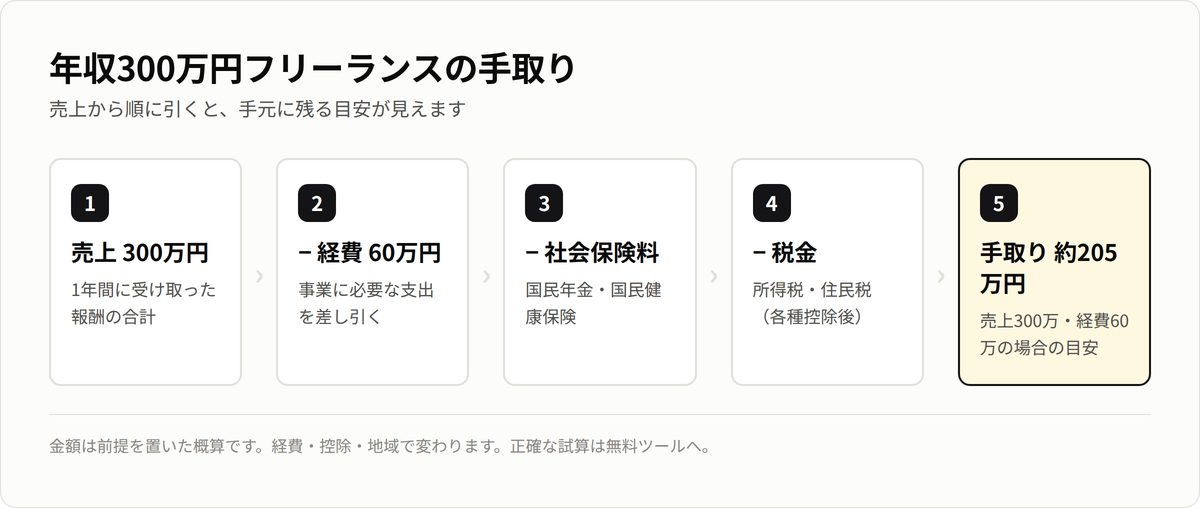
年収300万円・手取りの計算例
次の条件を「例」として試算します。数値は目安で、地域・家族構成・控除で変わります。
【前提の例】売上300万円/経費60万円/青色申告(65万円控除)/独身・扶養なしの目安
| 項目 | 金額の目安 |
|---|---|
| 売上 | 3,000,000円 |
| − 経費 | −600,000円 |
| − 社会保険料(国保・年金) | −約400,000〜450,000円 |
| − 所得税・住民税 | −約100,000〜150,000円 |
| = 手取りの目安 | 約2,300,000〜2,600,000円 |
※税額・保険料は年度・自治体・控除で変わります。概算です。正確な金額は無料ツールや自治体・税務署でご確認ください。
年収500万円のケースと比べると、税金の割合は下がります(所得が低いほど税率も低いため)。→ 年収500万円の手取り と見比べてみてください。
所得が低い時期は「国保の軽減」を確認
前年の所得が一定以下だと、国民健康保険料の軽減(7割・5割・2割など)が受けられることがあります。世帯の所得で判定されるため、扶養や世帯構成も関係します。独立初年度で前年所得が低い場合などは、対象になることも。お住まいの自治体で確認しましょう。→ 国保を安くする方法
手取りが少ない時期の守り方
- 生活防衛資金を持つ:生活費の3〜6か月分を「使わないお金」として確保。急な案件減でも単価の安い仕事に飛びつかずに済む。→ 資金繰りの基本
- 税金・国保を先取り積立:入金のたびに一定割合をよけておくと、納税期に慌てない。
- 青色申告にする:所得が少なくても、控除と赤字繰越のメリットがある。→ 青色申告
手取りを増やす一番の近道は「単価」
年収300万円の時期から抜け出す一番の近道は、単価と実質時給を上げることです。今の案件が時間あたりいくらになっているかを把握すると、値上げや案件の選別がしやすくなります。無料ツール「筋肉質財務」で、実質時給と手取りを出してみましょう。
まとめ
年収300万円のフリーランスの手取りは、おおむね230〜260万円が目安。所得が低い時期は国保の軽減を確認し、生活防衛資金と先取り積立で守りを固める。そして単価・実質時給を上げて、次のステージへ。→ 実質時給とは?
※本記事は一般的な情報提供を目的としたもので、税務・社会保険の助言ではありません。税額・保険料・軽減の要件は年度・自治体・状況で異なります。個別の判断は税務署・自治体・税理士等にご確認ください。