- 目安として1個10万円未満のものは、消耗品費としてその年に全額経費にできる
- 10万円以上は原則「固定資産」として減価償却で数年に分ける
- 青色申告なら30万円未満まで一括計上できる特例が使える場合がある
文房具やコピー用紙のような細かいものから、パソコンやデスクのような大きめの買い物まで。「これは消耗品費でいいの?それとも減価償却?」——判断の分かれ目は金額です。この記事では、消耗品費と備品(固定資産)の違い、10万円・30万円の判断ラインを、やさしく整理します。
消耗品費とは
消耗品費は、仕事で使う比較的少額で、短期間で使い切る・買い替えるものの費用です。例えば次のようなもの。
- 文房具、コピー用紙、インク、電池
- USBメモリ、ケーブル類、マウス、キーボード
- 10万円未満のガジェットや小物家電
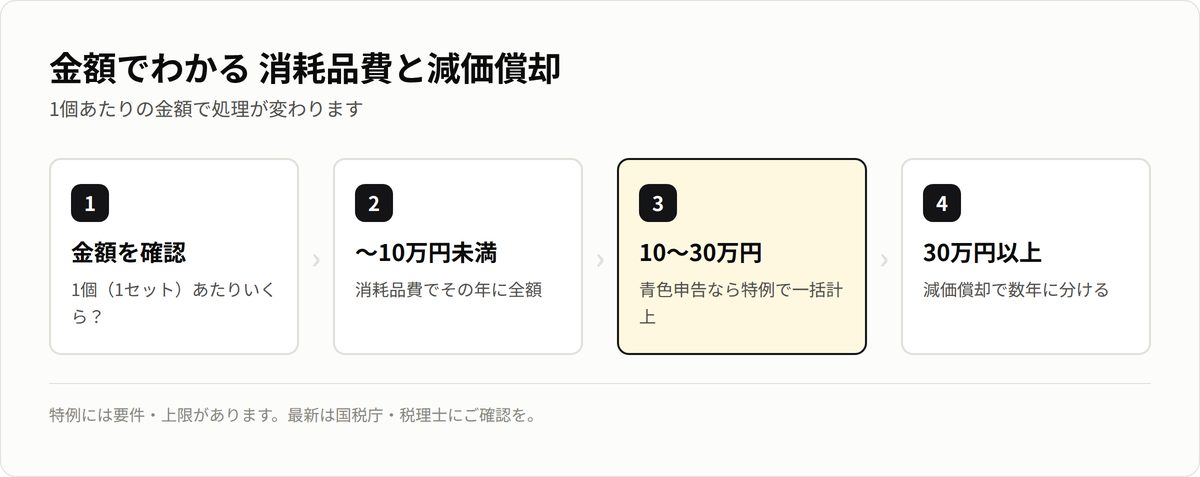
目安として1個(1セット)あたり10万円未満なら、消耗品費としてその年に全額経費にできます。
10万円の壁:消耗品費か、減価償却か
1個あたりの金額で、扱いが変わります。
| 1個あたりの金額 | 扱い |
|---|---|
| 10万円未満 | 消耗品費でその年に全額経費 |
| 10万〜20万円未満 | 一括償却資産(3年で均等)なども選べる |
| 10万〜30万円未満 | 青色申告なら少額減価償却特例で一括計上できる場合あり |
| 30万円以上 | 固定資産として減価償却(数年に分ける) |
※特例には要件・上限額・適用期限などの条件があります。最新の要件は国税庁の情報や税理士にご確認ください。
青色申告の「少額減価償却資産の特例」
青色申告をしている個人事業主は、1個30万円未満のものを、その年に一括で経費にできる特例が使える場合があります(年間の合計額に上限あり)。パソコンやカメラなど、10万〜30万円のものを買う予定があるなら、この特例を知っておくと節税に役立ちます。→ 青色申告のやり方
パソコン・デスクなどはどうなる?
10万円未満のパソコンなら消耗品費。10万〜30万円なら特例で一括、または減価償却。30万円以上なら減価償却が原則です。詳しくは → パソコンの経費計上 / 減価償却の基本 をどうぞ。
買うタイミングで手取りが変わる
大きな買い物は、いつ・どの方法で計上するかで、その年の課税所得が変わります。「今年は利益が出そうだから、必要な機材を年内に買って特例で一括計上」といった判断も、数字を見ながらできると効果的。無料ツール「筋肉質財務」で、経費を反映した粗利を確認しておきましょう。
まとめ
消耗品費は少額で使い切るもの、備品(固定資産)は高額で長く使うもの。判断の軸は1個あたりの金額で、10万円・30万円がライン。青色申告の特例を使えば、30万円未満を一括計上できることも。買い物の前に扱いを知っておくと、無駄なく経費にできます。
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。特例の要件・金額基準は年度や状況で異なります。最新情報は国税庁・税理士等でご確認ください。