会社員のような厚生年金がないフリーランスは、老後の年金が国民年金だけになりがち。上乗せを自分で用意する選択肢を整理します。
国民年金だけだと心もとない
フリーランスの多くは、公的年金が国民年金(老齢基礎年金)のみ。会社員の厚生年金にあたる上乗せがないため、老後の受取額は少なめです。だからこそ、現役のうちに上乗せの仕組みを持っておくと安心です。
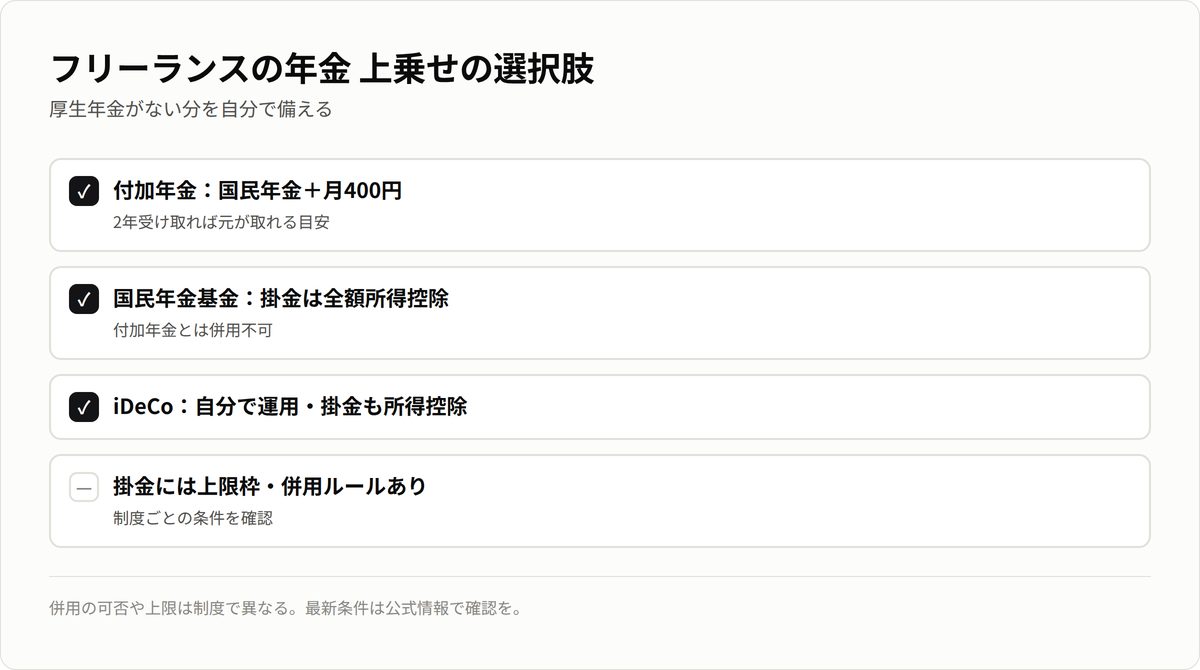
手軽な「付加年金」
国民年金保険料に月400円を上乗せするだけで、将来の年金が増える制度です。「200円×納付月数」が毎年受け取れるため、2年受け取れば元が取れる計算。少額で始めやすいのが魅力です。
国民年金基金という選択
国民年金基金は、フリーランス向けの上乗せ年金。掛金は全額所得控除で節税にもなります。ただし付加年金とは併用できないなどのルールがあります。
iDeCoとの比較・併用
自分で運用するiDeCoと、受取額が決まっている国民年金基金は、性格が異なります。掛金の枠を意識しつつ、iDeCoと組み合わせる人もいます。いずれも掛金は所得控除の対象です。
あわせて読みたい
※本記事は一般的な情報提供を目的としたもので、税務・法務の個別アドバイスではありません。制度は改正されることがあります。具体的な判断は国税庁の最新情報や税理士にご確認ください。(2026年9月時点)