この記事の要点
- フリーランスには会社員のような傷病手当金・労災が基本ない
- だからこそ、生活防衛資金・就業不能保険・共済で自分で備える
- 高額療養費や医療費控除など、使える公的制度は必ず活用する
フリーランスにとって、いちばん怖いのが「働けなくなること」。会社員のような手厚い保障がない分、備えは自分でしておく必要があります。この記事では、病気・ケガで働けなくなったときに使える制度と、事前の備え方を整理します。
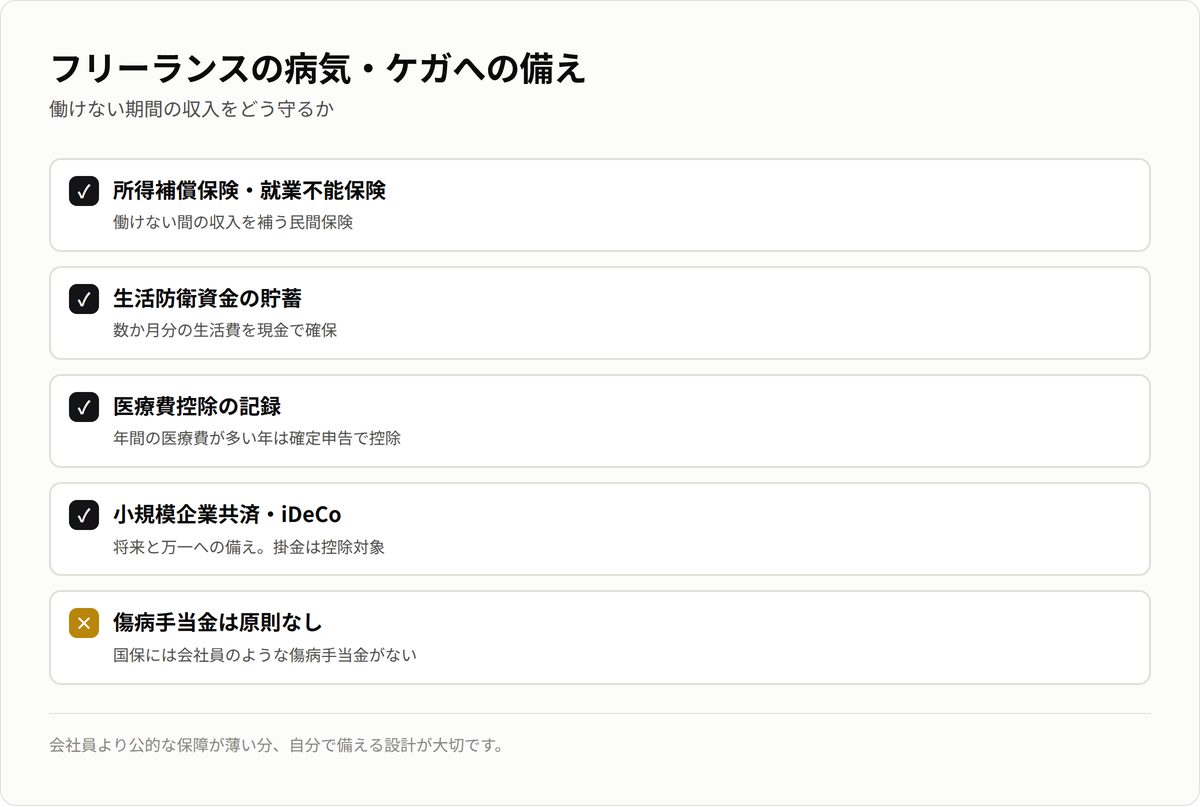
フリーランスに「ない」保障を知っておく
会社員には、病気やケガで働けないときの傷病手当金や、仕事中のケガの労災保険があります。しかし、フリーランス(国民健康保険)には、原則としてこれらがありません。つまり、働けない期間の収入は、基本的に自分で用意した備えでまかなうことになります。
使える公的制度
- 高額療養費制度:医療費が高額になったとき、自己負担の上限を超えた分が戻る。
- 医療費控除:年間の医療費が一定を超えたら、確定申告で所得控除。→ 医療費控除
- 障害年金:一定の障害状態になった場合。国民年金からも支給される。
- 国民健康保険料の減免:所得が大きく下がった場合、自治体によって減免があることも。→ 国保を安く
自分で備える3つの方法
- 生活防衛資金:働けない期間を支える最初の砦。生活費の3〜6ヶ月分以上あると安心。→ 資金繰りの基本
- 就業不能保険・所得補償保険:働けない間の収入を補う民間保険。フリーランス向けの商品もある。
- 小規模企業共済・共済制度:いざというときの資金源にもなる。→ 小規模企業共済
まず「何ヶ月分の備えがあるか」を把握する
備えの第一歩は、自分の毎月の生活費と、いまある資金で何ヶ月しのげるかを知ること。無料ツール「筋肉質財務」で手取りと固定費を把握し、必要な備えの目安を立てましょう。
まとめ
フリーランスには傷病手当金や労災が基本ないからこそ、備えは自分で。高額療養費・医療費控除などの公的制度は必ず活用し、生活防衛資金・就業不能保険・共済で自分の身を守りましょう。→ フリーランスの保険
※本記事は一般的な情報提供を目的としたもので、保険・税務・社会保障の助言ではありません。制度の要件は個々の状況で異なります。最新情報は公式窓口や専門家にご確認ください。