この記事の要点
- 材料費・道具・梱包資材・販売手数料・出店料などが経費の柱
- 仕入れがある分、経費率は高め。在庫(売れ残り)の扱いに注意
- 販売価格は材料費+制作時間の実質時給で「利益が残るか」を確認
アクセサリー、雑貨、洋服——ハンドメイド作家は、仕入れ(材料)がある点で、他のフリーランスと経費の考え方が少し違います。この記事では、ハンドメイド作家が計上しやすい経費、在庫の扱い、値付けのコツを解説します。
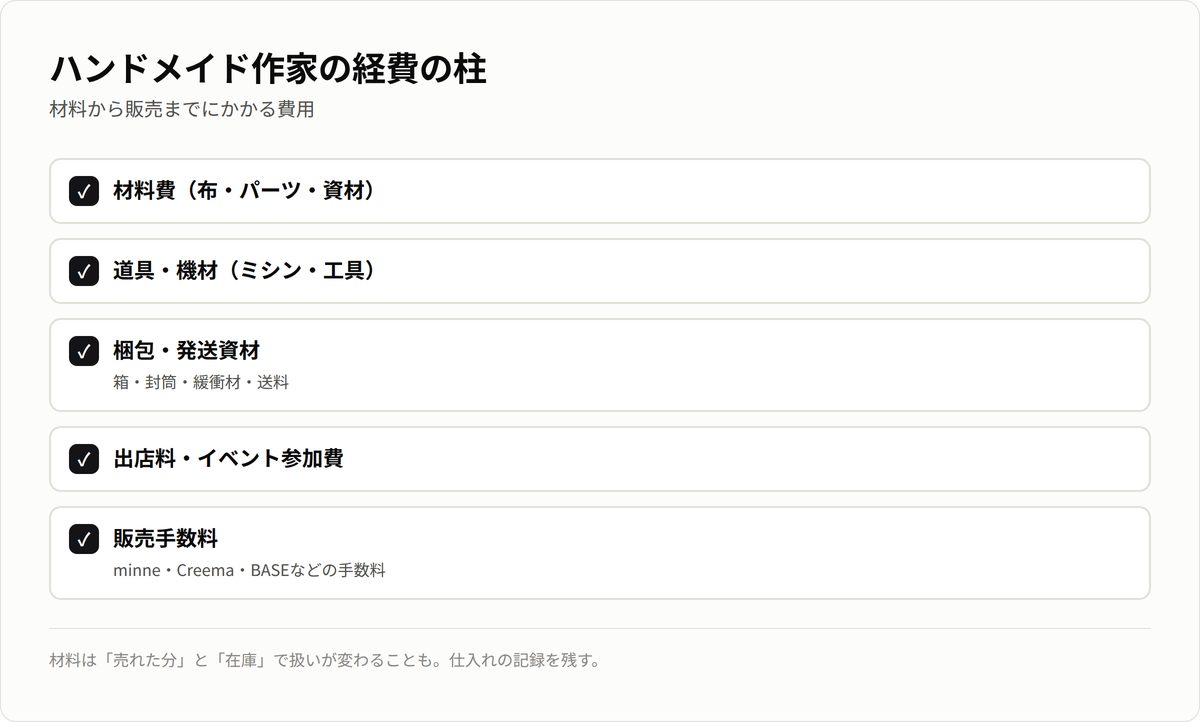
ハンドメイド作家が経費にできるもの
- 材料費・仕入れ:パーツ、生地、金具、塗料などの材料
- 道具・機材:工具、ミシン、作業用の機材
- 梱包・発送資材:箱、袋、緩衝材、送料
- 販売手数料・出店料:ハンドメイドマーケットやフリマアプリの手数料、イベント出店料
- 撮影・広告:商品撮影の機材、SNS広告、名刺・ショップカード
- 作業環境:自宅家賃・電気代の按分
→ 販売手数料(支払手数料) / 広告宣伝費
「在庫」の扱いに注意
仕入れのある事業でつまずきやすいのが在庫(売れ残り)の扱いです。年末に売れ残った材料・完成品は、その年の経費にはできず、「棚卸資産」として翌年に繰り越すのが原則。つまり「材料を買った=全額経費」ではなく、売れた分に対応する原価が経費になります。年末に在庫を数える「棚卸し」を習慣にしましょう。→ 経費率の目安
値付けは「材料費+制作時間」で利益が残るか
ハンドメイドは、材料費だけでなく制作にかかる時間が値付けの肝。「材料費の3倍」などの目安もありますが、時間を含めた実質時給で見ると、思ったより利益が薄いことも。1個あたりの粗利と実質時給を出しておくと、赤字販売を防げます。→ 実質時給とは? / 単価の決め方
まとめ
ハンドメイド作家は、材料費・道具・梱包・販売手数料など、制作と販売に必要な支出を経費にできます。仕入れがある分、在庫(棚卸資産)の扱いに注意。値付けは材料費+制作時間の実質時給で、利益が残るかを確認しましょう。→ 経費はどこまでOK?
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。棚卸・経費の扱いは事業により異なります。個別の判断は税理士等の専門家にご相談ください。