- 仕事の一部を人に頼んだ費用は「外注工賃(外注費)」で経費にできる
- 相手が個人で、報酬が源泉徴収の対象なら、支払う側に徴収義務が生じることも
- 「外注」と「給与(雇用)」は実態で判断される。混同に注意
仕事が増えてくると、一部を他の人にお願いする場面が出てきます。デザイン、コーディング、文字起こし、撮影——こうした外部への依頼費用は「外注工賃(外注費)」として経費にできます。この記事では、対象範囲、源泉徴収の要否、外注と給与の違いを整理します。
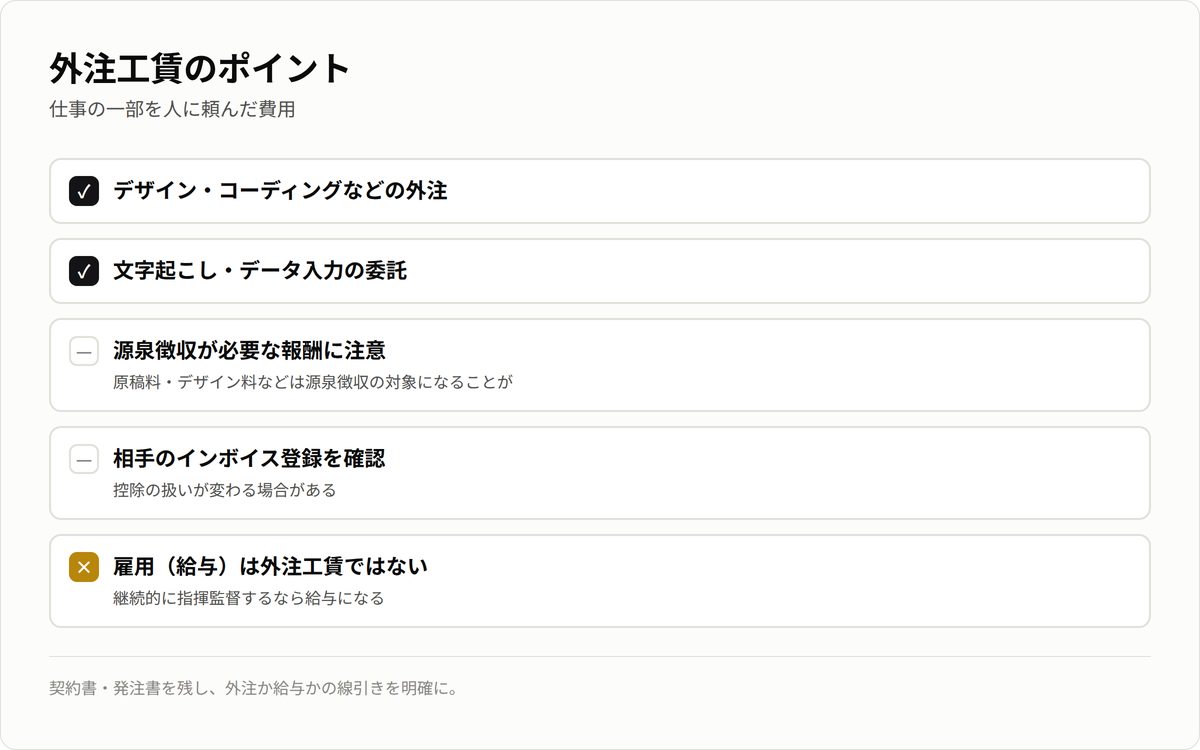
外注費に含まれるもの
- 制作物の一部を他のフリーランスに依頼した費用
- 文字起こし・翻訳・撮影・編集などの委託費
- 業務の一部を外部業者に委託した費用
勘定科目は「外注工賃」または「外注費」。会計ソフトの科目に合わせて一貫させればOKです。→ 勘定科目の一覧
源泉徴収が必要になる場合がある
相手が個人で、報酬が源泉徴収の対象となる種類(原稿料・デザイン料・講演料など)の場合、支払う側に源泉徴収の義務が生じることがあります。特に、あなたが従業員を雇っているなどの条件に該当すると、外注先への支払いから源泉徴収が必要になるケースも。判断が難しいので、迷ったら税務署や税理士に確認しましょう。→ 源泉徴収とは?
「外注」と「給与」は実態で判断される
外注費と給与は、税務上まったく扱いが違います(給与は源泉徴収や社会保険の対象)。契約書で「外注」としていても、実態が指揮命令下の雇用に近いと、給与とみなされることがあります。時間・場所の拘束、業務の指示の度合いなどが判断材料です。→ 業務委託契約のチェックポイント
記録・証憑をそろえる
外注費は金額が大きくなりやすいため、請求書・契約書・振込記録をそろえておくことが大切です。誰に・何を・いくらで依頼したかを明確にしておきましょう。振込手数料は支払手数料で計上します。→ 支払手数料
まとめ
仕事を人に頼んだ費用は、外注工賃として経費にできます。相手や報酬の種類によっては源泉徴収が必要になることがあり、外注と給与は実態で判断される点に注意。請求書・契約書・振込記録をそろえて、明確に計上しましょう。→ 経費はどこまでOK?
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。源泉徴収の要否や外注・給与の判断は個々の状況で異なります。個別の判断は税理士等の専門家にご相談ください。