- 「年収(売上)500万円」でも、手取りは経費や控除で大きく変わる
- 経費・青色申告・社会保険料を引くと、手取りはおおむね350〜410万円が目安
- 手取りを増やすカギは「経費の取りこぼしを防ぐ」「青色申告」「共済・iDeCo」
「フリーランスで年収500万円って、実際いくら手元に残るの?」——会社員なら額面と手取りの差はなんとなく分かりますが、フリーランスは経費・控除・社会保険料の組み合わせで手取りが大きく動くため、イメージしづらいものです。この記事では、年収(売上)500万円のフリーランスを例に、手取りの目安と内訳、そして手取りを増やすコツを、計算例つきでやさしく解説します。
まず前提:フリーランスの「年収」は売上?それとも所得?
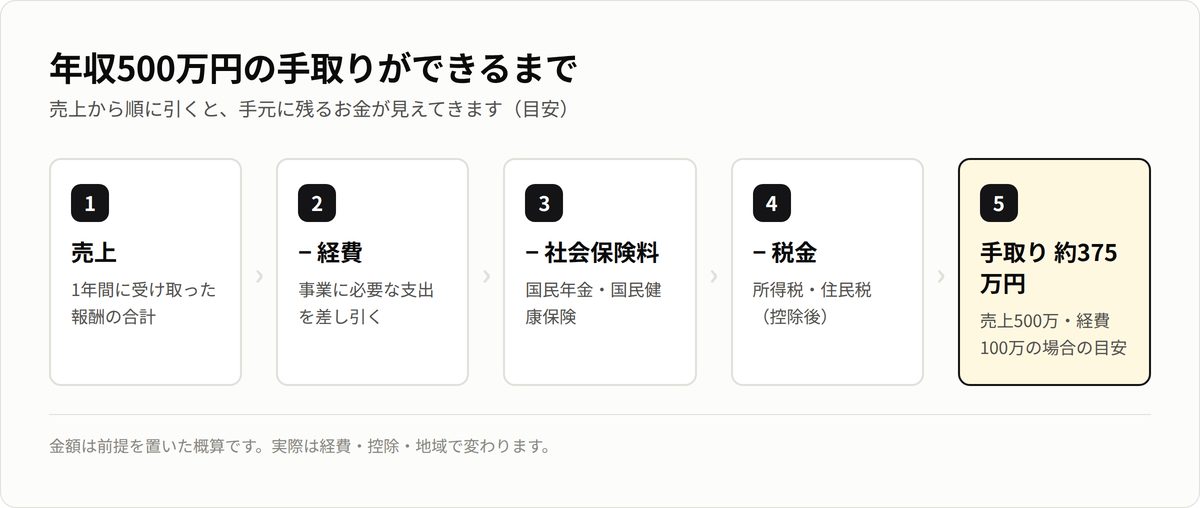
会社員の年収は「額面給与」を指しますが、フリーランスで「年収」と言うときは、たいてい売上(=入ってきたお金の合計)を指します。ここから順番に引いていくと、手取りにたどり着きます。
- 売上:1年間に受け取った報酬の合計
- 所得:売上 − 経費 − 各種控除(青色申告特別控除など)
- 手取り:所得から所得税・住民税・国民健康保険・国民年金を引いて、実際に自由に使えるお金
同じ「売上500万円」でも、経費が50万円の人と150万円の人では、税金も社会保険料も、そして手取りも変わります。まずはこの構造を押さえておきましょう。→ フリーランスの手取り計算の基本
年収500万円・手取りの計算例
ここでは、次の条件を「例」として手取りを試算します。数値はあくまで目安で、実際は地域・年齢・家族構成・控除の使い方で変わります。
【前提の例】売上500万円/経費100万円/青色申告(特別控除65万円)/独身・扶養なし/東京都在住の目安
| 項目 | 金額の目安 |
|---|---|
| 売上 | 5,000,000円 |
| − 経費 | −1,000,000円 |
| − 国民年金・国民健康保険(社会保険料) | −約600,000円 |
| − 所得税・住民税(各種控除後) | −約400,000〜500,000円 |
| = 手取りの目安 | 約3,500,000〜3,900,000円 |
※社会保険料・税額は年度・自治体・控除の使い方で変わります。上記は考え方を示すための概算です。正確な金額は無料ツールやお住まいの自治体・税務署でご確認ください。
ポイントは、売上500万円がまるまる残るわけではないこと。経費と社会保険料、税金でおよそ100万〜150万円が出ていき、手元に残るのは350万〜400万円ほど、という感覚を持っておくと、資金計画が立てやすくなります。
手取りを左右する4つの要素
① 経費(取りこぼしていないか)
経費が増えれば課税所得が下がり、税金・国保が下がります。自宅の家賃・通信費・光熱費の家事按分や、少額の消耗品などは取りこぼしがち。正しく計上するだけで手取りは変わります。→ 経費はどこまでOK? / 家事按分のやり方
② 青色申告(特別控除65万円)
複式簿記+e-Taxなどの要件を満たすと、所得から最大65万円を控除できます。これは手取りに直結する“ほぼ無料の節税”。→ 青色申告のやり方
③ 社会保険料(国保・年金)
国民健康保険は前年所得に応じて決まり、地域差もあります。所得が上がると翌年の国保も上がる点に注意。軽減の仕組みや世帯の考え方を知っておくと差が出ます。→ 国保を安くする方法 / フリーランスの年金
④ 扶養・家族構成
配偶者控除・扶養控除などが使えると、課税所得が下がり手取りが増えます。家族の働き方とあわせて考えるのがコツです。→ 扶養の基本
手取りを増やす具体策
- 経費の取りこぼしをなくす:家事按分・少額消耗品・支払手数料などを月次で記録。
- 青色申告にする:65万円控除+赤字繰越などのメリット。
- 小規模企業共済・iDeCo:掛金が全額(iDeCoは一定枠)所得控除になり、将来の備えにもなる。→ 小規模企業共済 / iDeCo
- 単価・実質時給を見直す:手取りの土台は売上。割に合わない案件を数字で見極める。→ 実質時給とは?
自分の手取りは無料ツールで一発計算
「うちの経費と控除だと、手取りはいくら?」——これは人によって違うので、実際の数字を入れて出すのが一番確実です。無料ツール「筋肉質財務」なら、売上・経費・時間を入れるだけで、粗利・手取り・実質時給まで自動で出せます。
よくある質問(FAQ)
会社員で年収500万円の人と、手取りはどっちが多い?
一概には言えません。会社員は社会保険料を会社と折半できる一方、フリーランスは経費を幅広く計上でき、青色申告や各種共済で調整できます。手取りの多寡は「経費と控除をどれだけ使えるか」で変わります。
国民健康保険はいくらくらい?
前年の所得と自治体で決まり、所得500万円クラスだと年数十万円になることも。上限額や軽減の有無は自治体ごとに違うので、通知書で確認しましょう。
まとめ
年収(売上)500万円のフリーランスの手取りは、おおむね350〜400万円が目安。ただし経費・青色申告・社会保険料・扶養で大きく動きます。まずは自分の数字を出し、経費の取りこぼしをなくし、青色申告と共済で整える——この順番で、手取りは着実に増やせます。
※本記事は一般的な情報提供を目的としたもので、税務・社会保険の助言ではありません。税額・保険料は年度・自治体・個人の状況で異なります。最新情報や個別の判断は、税務署・自治体・税理士等の専門家にご確認ください。