この記事の要点
- カメラ・レンズ・照明・編集ソフト・スタジオ代などが経費の柱
- 高額な機材は金額により減価償却 or 青色の少額特例で処理
- 撮影の移動・ロケ費も記録して計上。単価は実質時給で点検
カメラマン・フォトグラファーは、機材にお金がかかる職種の代表格。レンズ1本で数十万円ということも珍しくありません。こうした撮影に必要な支出は経費にできます。この記事では、カメラマンが計上しやすい経費、高額機材の扱い、単価の考え方を解説します。
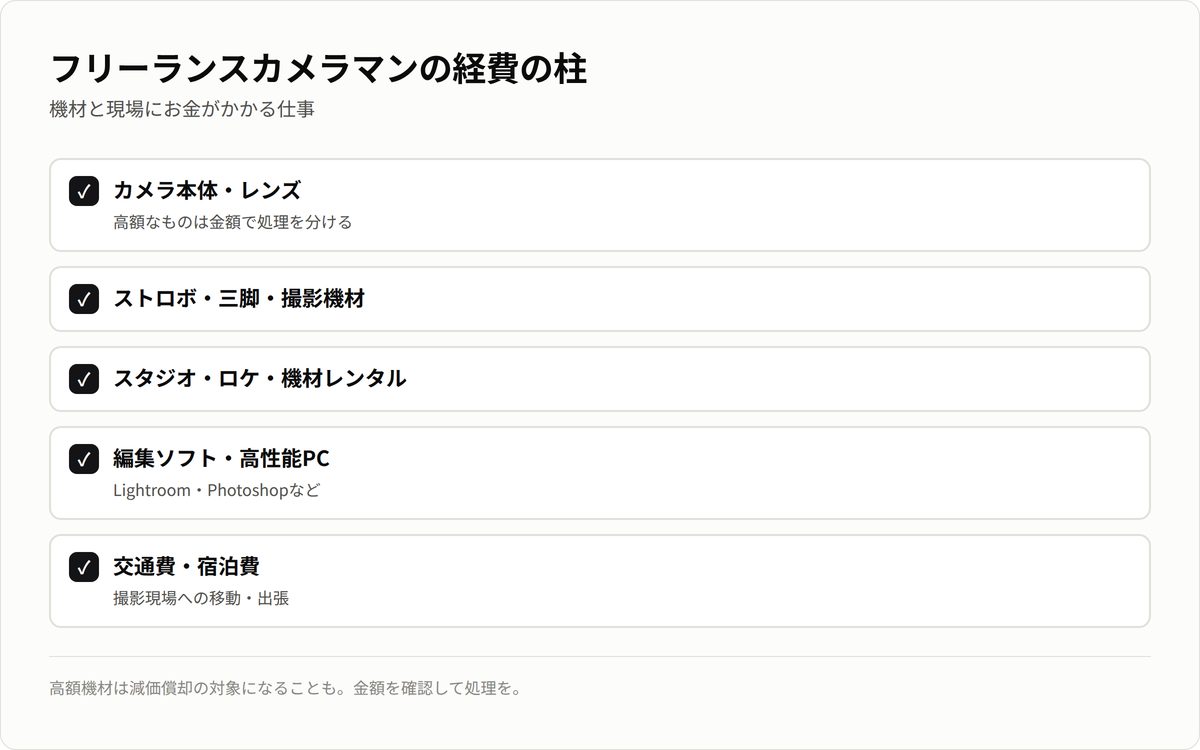
カメラマンが経費にできるもの
- カメラ・レンズ・機材:ボディ、レンズ、三脚、照明、ストロボ、メモリーカード
- 編集ソフト・サブスク:Lightroom・Photoshopなど、写真管理ソフト
- スタジオ・ロケ費:スタジオレンタル、ロケ地の使用料、小道具・衣装
- PC・ストレージ:編集用PC、外付けストレージ、クラウド保存
- 移動・出張:撮影現場への交通費、遠方撮影の宿泊費(仕事分)
- 学習・外注:撮影・レタッチの講座、レタッチの外注費
高額なカメラ・レンズは金額で処理が変わる
10万円未満なら消耗品費で全額、10万〜30万円は青色申告の少額特例で一括計上できる場合があり、30万円以上は減価償却で数年に分けます(カメラの耐用年数は5年)。→ 消耗品費と備品の違い / 減価償却の基本
撮影の移動・ロケ費は記録して計上
撮影は現場への移動が多い仕事。交通費・駐車場代・高速代などは、旅費交通費として計上できます。「いつ・どこの撮影か」を記録しておきましょう。→ 旅費交通費 / 領収書の保存
単価は「撮影+レタッチ時間」込みの実質時給で
撮影料は、撮影当日だけでなく、その後のセレクト・レタッチ・納品の時間を含めて実質時給に直すと、割に合っているかが見えてきます。レタッチが重い案件は、単価が高くても時給が低いことも。→ 実質時給とは? / 単価の決め方
まとめ
カメラマンは、機材・ソフト・スタジオ・移動など、撮影に必要な支出を幅広く経費にできます。高額機材は金額で処理を分け、青色特例で節税。単価はレタッチ時間込みの実質時給で点検を。→ 経費はどこまでOK?
※本記事は一般的な情報提供を目的としたもので、税務の助言ではありません。経費の可否は事業との関連性で判断されます。個別の判断は税理士等の専門家にご相談ください。